Domain berufsunfaehigkeit-bonn.de kaufen?
Wir ziehen mit dem Projekt
berufsunfaehigkeit-bonn.de um.
Sind Sie am Kauf der Domain
berufsunfaehigkeit-bonn.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain berufsunfaehigkeit-bonn.de kaufen?
Wie wichtig ist eine Berufsunfähigkeitsversicherung für die finanzielle Absicherung im Ernstfall? Welche Faktoren sollte man bei der Auswahl einer passenden Versicherung beachten?
Eine Berufsunfähigkeitsversicherung ist sehr wichtig, da sie im Ernstfall die finanzielle Existenz sichern kann, wenn man seinen Beruf aus gesundheitlichen Gründen nicht mehr ausüben kann. Bei der Auswahl sollte man auf die Höhe der monatlichen Rente, die Dauer der Leistungszahlung, die Definition der Berufsunfähigkeit und die Beitragshöhe achten. Außerdem ist es ratsam, die Versicherungsbedingungen und den Ruf des Versicherungsunternehmens zu prüfen. **
Was sind die aktuellen Regelungen bezüglich des Rentenbeitrags und wie wirken sich diese auf die finanzielle Vorsorge im Alter aus?
Die Regelungen zum Rentenbeitrag sehen vor, dass Arbeitnehmer und Arbeitgeber jeweils die Hälfte des Beitrags zahlen. Der Beitragssatz beträgt derzeit 18,6% des Bruttoeinkommens. Diese Regelungen beeinflussen die finanzielle Vorsorge im Alter, da sie die Höhe der späteren Rente bestimmen und somit die Lebensqualität im Ruhestand beeinflussen. **
Ähnliche Suchbegriffe für Regelungen
Top-Angebote
Produkte zum Begriff Regelungen:

-
Wie können Familien ihre finanzielle Absicherung und Vorsorge für den Todesfall sicherstellen?
Familien können ihre finanzielle Absicherung und Vorsorge für den Todesfall sicherstellen, indem sie eine Lebensversicherung abschließen, um im Todesfall eine finanzielle Unterstützung zu erhalten. Zudem ist es wichtig, ein Testament zu erstellen, um die Verteilung des Vermögens klar zu regeln. Darüber hinaus sollten Familien regelmäßig ihre finanzielle Situation überprüfen und gegebenenfalls Anpassungen vornehmen. **
-
Welche gesetzlichen Regelungen gibt es zum Hinterbliebenenschutz, um sicherzustellen, dass die Versorgung und finanzielle Absicherung von Hinterbliebenen gewährleistet ist?
In Deutschland gibt es das Hinterbliebenenrentengesetz, das Hinterbliebenen eine finanzielle Absicherung bietet. Zudem können Hinterbliebene Anspruch auf Witwen- oder Witwerrente haben. Auch private Vorsorge wie Lebensversicherungen oder Testament können zur Absicherung der Hinterbliebenen beitragen. **
-
Wie kann man sich finanziell gegen das Risiko von Invalidität absichern? Welche Maßnahmen können ergriffen werden, um das Invaliditätsrisiko zu minimieren?
Man kann sich gegen das Risiko von Invalidität durch den Abschluss einer Berufsunfähigkeitsversicherung absichern. Zusätzlich kann man durch regelmäßiges Sparen und Investieren ein finanzielles Polster aufbauen, um im Falle einer Invalidität abgesichert zu sein. Um das Invaliditätsrisiko zu minimieren, ist es wichtig, auf eine gesunde Lebensweise zu achten und regelmäßige Vorsorgeuntersuchungen wahrzunehmen. **
-
Welche gesetzlichen Regelungen gelten für den Schutz geistigen Eigentums?
Für den Schutz geistigen Eigentums gelten in Deutschland das Urheberrechtsgesetz, das Markengesetz, das Patentrecht sowie das Designgesetz. Diese Gesetze regeln den Schutz von Werken der Literatur, Kunst und Wissenschaft, von Marken, Patenten und Designs. Verstöße gegen diese Regelungen können rechtlich verfolgt und geahndet werden. **

Welche Vorsorge- und Absicherungsmöglichkeiten gibt es bei langfristiger Invalidität?
Bei langfristiger Invalidität können verschiedene Vorsorge- und Absicherungsmöglichkeiten genutzt werden, wie beispielsweise private Berufsunfähigkeitsversicherungen, staatliche Erwerbsminderungsrenten oder private Unfallversicherungen. Es ist wichtig, frühzeitig entsprechende Versicherungen abzuschließen, um im Falle einer langfristigen Invalidität finanziell abgesichert zu sein. Zudem können auch private Vorsorgeformen wie die private Altersvorsorge oder die Bildung von Rücklagen helfen, um im Ernstfall finanziell besser aufgestellt zu sein. **
Wie kann man am besten für die private Vorsorge und finanzielle Absicherung im Alter vorsorgen?
1. Frühzeitig mit dem Sparen beginnen und regelmäßig Geld beiseite legen. 2. Eine individuelle Altersvorsorgeplanung erstellen lassen. 3. Diversifizierung der Anlagen und regelmäßige Überprüfung der Vorsorgestrategie. **
Top-Angebote
Produkte zum Begriff Regelungen:
-
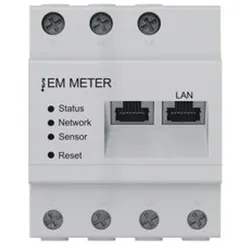
Stiebel Eltron Zubehör Regelungen EM MeterZählertyp=elektronischNennstrom (In)=63 AMaximalstrom (Imax)=63 ANennspannung (Un) N-L=110..230 VNennspannung (Un) L-L=230..400 VFrequenz=50..60 HzPolart=Dreileiter/VierleiterAusführung=DirektmessungEnergieart=WirkleistungGeeignet für=Bezug/LieferungGeeicht=neinImpulsausgang=ohneAnzeigeart=ohneMontageart=EinbauBreite in Teilungseinheiten=4Breite=70 mmTiefe=65 mmHöhe=88 mmAusführung der Schnittstelle=sonstigeEDL40-Signatur=neinSchutzart (IP)=IP2XSchutzart (NEMA)=sonstige544,91 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wie wichtig ist eine Berufsunfähigkeitsversicherung für die finanzielle Absicherung im Ernstfall? Welche Faktoren sollte man bei der Auswahl einer passenden Versicherung beachten?
Eine Berufsunfähigkeitsversicherung ist sehr wichtig, da sie im Ernstfall die finanzielle Existenz sichern kann, wenn man seinen Beruf aus gesundheitlichen Gründen nicht mehr ausüben kann. Bei der Auswahl sollte man auf die Höhe der monatlichen Rente, die Dauer der Leistungszahlung, die Definition der Berufsunfähigkeit und die Beitragshöhe achten. Außerdem ist es ratsam, die Versicherungsbedingungen und den Ruf des Versicherungsunternehmens zu prüfen. **
-
Was sind die aktuellen Regelungen bezüglich des Rentenbeitrags und wie wirken sich diese auf die finanzielle Vorsorge im Alter aus?
Die Regelungen zum Rentenbeitrag sehen vor, dass Arbeitnehmer und Arbeitgeber jeweils die Hälfte des Beitrags zahlen. Der Beitragssatz beträgt derzeit 18,6% des Bruttoeinkommens. Diese Regelungen beeinflussen die finanzielle Vorsorge im Alter, da sie die Höhe der späteren Rente bestimmen und somit die Lebensqualität im Ruhestand beeinflussen. **
-
Wie können Familien ihre finanzielle Absicherung und Vorsorge für den Todesfall sicherstellen?
Familien können ihre finanzielle Absicherung und Vorsorge für den Todesfall sicherstellen, indem sie eine Lebensversicherung abschließen, um im Todesfall eine finanzielle Unterstützung zu erhalten. Zudem ist es wichtig, ein Testament zu erstellen, um die Verteilung des Vermögens klar zu regeln. Darüber hinaus sollten Familien regelmäßig ihre finanzielle Situation überprüfen und gegebenenfalls Anpassungen vornehmen. **
-
Welche gesetzlichen Regelungen gibt es zum Hinterbliebenenschutz, um sicherzustellen, dass die Versorgung und finanzielle Absicherung von Hinterbliebenen gewährleistet ist?
In Deutschland gibt es das Hinterbliebenenrentengesetz, das Hinterbliebenen eine finanzielle Absicherung bietet. Zudem können Hinterbliebene Anspruch auf Witwen- oder Witwerrente haben. Auch private Vorsorge wie Lebensversicherungen oder Testament können zur Absicherung der Hinterbliebenen beitragen. **
Ähnliche Suchbegriffe für Regelungen
-
Klimpel, Moritz: Zur kompetenziellen Qualifikation baurechtlicher RegelungenZur kompetenziellen Qualifikation baurechtlicher Regelungen , Am Beispiel von Ortsbildschutz und Ortsbildgestaltung , Rück- & Bremsleuchten > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 202409, Produktform: Kartoniert, Titel der Reihe: Schriften zum Baurecht##, Autoren: Klimpel, Moritz, Auflage: 25001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 220, Keyword: Art. 74 GG; Außenbereich; Baukultur; Baurecht; Bebauungsplan; Bodenrecht; Bodenverteilung; Gesetzgebungskompetenz; Grundgesetz; Innenbereich; Kompetenzüberschreitung; Landschaftsbild; Ortsbild; Räumlicher Zusammenhang; Straßenbild; Städtebauliche Gestalt; kompetenzielle Qualifikation; Örtliche Bauvorschriften, Fachschema: Bau / Baurecht~Baurecht - Bundesbaurecht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 221 Blätter, Länge: 227, Breite: 153, Höhe: 16, Gewicht: 362, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,74,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann man sich finanziell gegen das Risiko von Invalidität absichern? Welche Maßnahmen können ergriffen werden, um das Invaliditätsrisiko zu minimieren?
Man kann sich gegen das Risiko von Invalidität durch den Abschluss einer Berufsunfähigkeitsversicherung absichern. Zusätzlich kann man durch regelmäßiges Sparen und Investieren ein finanzielles Polster aufbauen, um im Falle einer Invalidität abgesichert zu sein. Um das Invaliditätsrisiko zu minimieren, ist es wichtig, auf eine gesunde Lebensweise zu achten und regelmäßige Vorsorgeuntersuchungen wahrzunehmen. **
-
Welche gesetzlichen Regelungen gelten für den Schutz geistigen Eigentums?
Für den Schutz geistigen Eigentums gelten in Deutschland das Urheberrechtsgesetz, das Markengesetz, das Patentrecht sowie das Designgesetz. Diese Gesetze regeln den Schutz von Werken der Literatur, Kunst und Wissenschaft, von Marken, Patenten und Designs. Verstöße gegen diese Regelungen können rechtlich verfolgt und geahndet werden. **
-
Welche Vorsorge- und Absicherungsmöglichkeiten gibt es bei langfristiger Invalidität?
Bei langfristiger Invalidität können verschiedene Vorsorge- und Absicherungsmöglichkeiten genutzt werden, wie beispielsweise private Berufsunfähigkeitsversicherungen, staatliche Erwerbsminderungsrenten oder private Unfallversicherungen. Es ist wichtig, frühzeitig entsprechende Versicherungen abzuschließen, um im Falle einer langfristigen Invalidität finanziell abgesichert zu sein. Zudem können auch private Vorsorgeformen wie die private Altersvorsorge oder die Bildung von Rücklagen helfen, um im Ernstfall finanziell besser aufgestellt zu sein. **
-
Wie kann man am besten für die private Vorsorge und finanzielle Absicherung im Alter vorsorgen?
1. Frühzeitig mit dem Sparen beginnen und regelmäßig Geld beiseite legen. 2. Eine individuelle Altersvorsorgeplanung erstellen lassen. 3. Diversifizierung der Anlagen und regelmäßige Überprüfung der Vorsorgestrategie. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.