Domain berufsunfaehigkeit-bonn.de kaufen?
Wir ziehen mit dem Projekt
berufsunfaehigkeit-bonn.de um.
Sind Sie am Kauf der Domain
berufsunfaehigkeit-bonn.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain berufsunfaehigkeit-bonn.de kaufen?
Wie wichtig ist eine Berufsunfähigkeitsversicherung für die finanzielle Absicherung im Ernstfall? Welche Faktoren sollte man bei der Auswahl einer passenden Versicherung beachten?
Eine Berufsunfähigkeitsversicherung ist sehr wichtig, da sie im Ernstfall die finanzielle Existenz sichern kann, wenn man seinen Beruf aus gesundheitlichen Gründen nicht mehr ausüben kann. Bei der Auswahl sollte man auf die Höhe der monatlichen Rente, die Dauer der Leistungszahlung, die Definition der Berufsunfähigkeit und die Beitragshöhe achten. Außerdem ist es ratsam, die Versicherungsbedingungen und den Ruf des Versicherungsunternehmens zu prüfen. **
Wie können Familien ihre finanzielle Absicherung und Vorsorge für den Todesfall sicherstellen?
Familien können ihre finanzielle Absicherung und Vorsorge für den Todesfall sicherstellen, indem sie eine Lebensversicherung abschließen, um im Todesfall eine finanzielle Unterstützung zu erhalten. Zudem ist es wichtig, ein Testament zu erstellen, um die Verteilung des Vermögens klar zu regeln. Darüber hinaus sollten Familien regelmäßig ihre finanzielle Situation überprüfen und gegebenenfalls Anpassungen vornehmen. **

Ähnliche Suchbegriffe für Sammelrohr
Top-Angebote
Produkte zum Begriff Sammelrohr:
-
OKU Solarabsorber Typ 1002 mit beidseitigem SammelrohrSolarabsorber Typ OKU 1002 mit Sammelrohr Ø 40 mm beidseitig Sie wollen Ihre Freizeit in einem angenehm erwärmten Poolgenießen – und das einen ganzen Sommer lang? Dann sind OKU®-Schwimmbad-Solarheizungen die richtige Lösung für Sie. OKU Solarabsorber bieten die optimalen Voraussetzungen für den Betrieb von Solar-Schwimmbadheizungen für Hallenbäder und Außenbäder. Genuss in vollen Zügen - wirtschaftlich, effizient, schnell installiert. Die neue Absorbergeneration hat eine entscheidend erhöhte Druckbeständigkeit durch optimierte Formgebung, zudem sorgt die verbesserte Geometrie für eine optimale verwirbelte Durchströmung und einen hohen Wirkungsgrad. Vorteile OKU Absorber: geringer Druckverlust hoher Wirkungsgrad absolut frostsicher vollflächig, begehbar einfache Montage chemikalienbeständig, schwimmbadwasserfest Baukastensystem in einem Stück hergestellt 100 % sicher gegen Tierverbiss Technische Daten OKU Absorber: geringer Druckverlust ca. 0,003 bar bei 200 l/h/m2 Durchflussmenge: 150 - 250 l m2/h Gewicht: ca. 6 kg/m2 - Wasserinhalt 6 l/m2 Prüfdruck: 4,5 bar bei NT Betriebsdruck: bis 1,2 bar bei 40° C Wirkungsgrad: bis ca. 85 % - Leistung bis 0,85 kWh/m2 durchschnittlicher Rechenwert: 0,5 - 0,6 kWh/m2 Leerlauftest: temperaturbeständig von -50° C bis +115° C Leistung 4 - 5 kW/m2 pro Tag Sammelrohr beidseitig Ø 40 mm, Abmessung 1.360 x 820 mm, 1,12 m2 Ein Schwimmbad benötigt keine sehr hohen Temperaturen, aber große Wassermengen müssen erwärmt werden. Es ist sinnvoll, diese Anlagen mit großer Durchflussmenge auf relativ niedrigem Temperaturniveau zu betreiben. Dadurch erzielen Sie mit Ihrer OKU®-Schwimmbad-Solarheizung einen optimalen Wirkungsgrad. OKU Absorber Typ: 1002 Ausführung: mit integriertem Sammelrohr Solarabsorber vollflächig begehbar geringer Druckverlust, hoher Wirkungsgrad114,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
BerufsunfähigkeitsversicherungBerufsunfähigkeitsversicherung , BUV 2022 | BUZ 2022 | BUV-AU | VVG | Steuern | SozialR , Tagfahrleuchten > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 20240507, Produktform: Leinen, Redaktion: Ernst, Michael-A.~Rogler, Jens, Edition: NED, Auflage: 24002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 1228, Keyword: Arbeitsunfähigkeit; BUV; BUV 2022; BUV-AU; BUZ 2022; Berufsunfähigkeits-Versicherung; Berufsunfähigkeitsversicherung; Case law; Deutschland; Germany; Inability to work; Insurance Contract Act; Kommentar; Muster-Vertragsbedingungen; Nomos; Rechtsprechung; Supplementary conditions; VVG; Versicherungspraxis; Versicherungsrecht; Versicherungssteuer; Zusatzbedingungen; commentary; disability insurance; insurance law; insurance practice; insurance tax; model contract conditions, Fachschema: Handelsrecht~Unternehmensrecht~Versicherung - Versicherungskaufmann~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein~Rechtswissenschaft, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 1228 Blätter, Länge: 211, Breite: 142, Höhe: 58, Gewicht: 1107, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,179,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wie kann man sich finanziell gegen das Risiko von Invalidität absichern? Welche Maßnahmen können ergriffen werden, um das Invaliditätsrisiko zu minimieren?
Man kann sich gegen das Risiko von Invalidität durch den Abschluss einer Berufsunfähigkeitsversicherung absichern. Zusätzlich kann man durch regelmäßiges Sparen und Investieren ein finanzielles Polster aufbauen, um im Falle einer Invalidität abgesichert zu sein. Um das Invaliditätsrisiko zu minimieren, ist es wichtig, auf eine gesunde Lebensweise zu achten und regelmäßige Vorsorgeuntersuchungen wahrzunehmen. **
-
Welche Vorsorge- und Absicherungsmöglichkeiten gibt es bei langfristiger Invalidität?
Bei langfristiger Invalidität können verschiedene Vorsorge- und Absicherungsmöglichkeiten genutzt werden, wie beispielsweise private Berufsunfähigkeitsversicherungen, staatliche Erwerbsminderungsrenten oder private Unfallversicherungen. Es ist wichtig, frühzeitig entsprechende Versicherungen abzuschließen, um im Falle einer langfristigen Invalidität finanziell abgesichert zu sein. Zudem können auch private Vorsorgeformen wie die private Altersvorsorge oder die Bildung von Rücklagen helfen, um im Ernstfall finanziell besser aufgestellt zu sein. **
-
Wie kann man am besten für die private Vorsorge und finanzielle Absicherung im Alter vorsorgen?
1. Frühzeitig mit dem Sparen beginnen und regelmäßig Geld beiseite legen. 2. Eine individuelle Altersvorsorgeplanung erstellen lassen. 3. Diversifizierung der Anlagen und regelmäßige Überprüfung der Vorsorgestrategie. **
-
Warum ist eine Berufsunfähigkeitsversicherung eine wichtige Absicherung für Berufstätige?
Eine Berufsunfähigkeitsversicherung bietet finanzielle Sicherheit, wenn man aufgrund von gesundheitlichen Problemen seinen Beruf nicht mehr ausüben kann. Sie schützt vor existenziellen finanziellen Einbußen und sichert das Einkommen im Falle einer Berufsunfähigkeit. Ohne diese Absicherung droht im Ernstfall der Verlust des Lebensstandards und der finanziellen Unabhängigkeit. **


Was sind die wichtigsten Überlegungen bei der privaten Vorsorge in Bezug auf Altersvorsorge, Gesundheitsvorsorge und finanzielle Absicherung?
Bei der privaten Vorsorge für die Altersvorsorge ist es wichtig, frühzeitig mit dem Sparen zu beginnen, um von Zinseszinseffekten zu profitieren und eine ausreichende Rente zu gewährleisten. Zudem sollte man sich über verschiedene Anlageformen informieren und eine individuelle Strategie entwickeln, die zum eigenen Risikoprofil passt. Für die Gesundheitsvorsorge ist es entscheidend, sich frühzeitig über die verschiedenen Versicherungsmöglichkeiten zu informieren und eine passende Krankenversicherung abzuschließen, um im Krankheitsfall gut abgesichert zu sein. Zudem ist es ratsam, regelmäßige Vorsorgeuntersuchungen wahrzunehmen, um Krankheiten frühzeitig zu erkennen und zu behandeln. Für die finanzielle Absicherung ist es wichtig, sich über verschiedene Versicher **
Was sind die wichtigsten Maßnahmen zur privaten Vorsorge für das Alter, um eine finanzielle Absicherung zu gewährleisten?
Die wichtigsten Maßnahmen zur privaten Vorsorge für das Alter sind das Abschließen einer privaten Rentenversicherung, das regelmäßige Sparen in Form von Sparplänen oder Investmentfonds und das Erwerben von Immobilien als zusätzliche Einkommensquelle im Alter. Es ist auch ratsam, frühzeitig mit der Vorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und eine ausreichende finanzielle Absicherung im Alter zu gewährleisten. **
Top-Angebote
Produkte zum Begriff Sammelrohr:
-
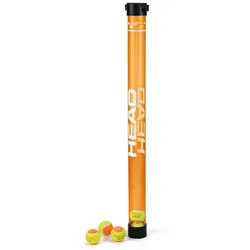
Tennisbälle - Head - Ball SammelrohrKinder und Erwachsene können mit dem neuen HEAD BALL TUBE, der bequem und einfach zu benutzen ist, Tennisbälle aufheben. Ein verstärktes Bodenventil macht ihn noch robuster, vor allem beim Einsatz auf Hartplätzen. Bei Bedarf ist ein Ersatzventil separat erhältlich. Dank des neuen Trageriemens ist er leicht zu tragen.• Spielend und einfach zu bedienen• Verstärktes Bodenventil für zusätzliche Haltbarkeit• Trageriemen FAKTENMaterialTPR/PC/PP/POM/Stainless Steel18,90 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
OKU Solarabsorber Typ 1000 mit integriertem SammelrohrSolarabsorber Typ OKU 1000 mit 2 Ø 25 mm Anschlußstutzen mit integriertem Sammelrohr Sie wollen Ihre Freizeit in einem angenehm erwärmten Poolgenießen – und das einen ganzen Sommer lang? Dann sind OKU®-Schwimmbad-Solarheizungen die richtige Lösung für Sie. OKU Solarabsorber bieten die optimalen Voraussetzungen für den Betrieb von Solar-Schwimmbadheizungen für Hallenbäder und Außenbäder. Genuss in vollen Zügen - wirtschaftlich, effizient, schnell installiert. Die neue Absorbergeneration hat eine entscheidend erhöhte Druckbeständigkeit durch optimierte Formgebung, zudem sorgt die verbesserte Geometrie für eine optimale verwirbelte Durchströmung und einen hohen Wirkungsgrad. Vorteile OKU Absorber: geringer Druckverlust hoher Wirkungsgrad absolut frostsicher vollflächig, begehbar einfache Montage chemikalienbeständig, schwimmbadwasserfest Baukastensystem in einem Stück hergestellt 100 % sicher gegen Tierverbiss Technische Spezifikationen OKU Absorber: geringer Druckverlust ca. 0,003 bar bei 200 l/h/m2 Durchflussmenge: 150 - 250 l m2/h Gewicht: ca. 6 kg/m2 - Wasserinhalt 6 l/m2 Prüfdruck: 4,5 bar bei NT Betriebsdruck: bis 1,2 bar bei 40° C Wirkungsgrad: bis ca. 85 % - Leistung bis 0,85 kWh/m2 durchschnittlicher Rechenwert: 0,5 - 0,6 kWh/m2 Leerlauftest: temperaturbeständig von -50° C bis +115° C Leistung 4 - 5 kW/m2 pro Tag integriertes Sammelrohr Ø 40 mm und 2 Anschlussstutzen Ø 25 mm, Abmessung 1.320 x 820 mm, 1,08 m2 Ein Schwimmbad benötigt keine sehr hohen Temperaturen, aber große Wassermengen müssen erwärmt werden. Es ist sinnvoll, diese Anlagen mit großer Durchflussmenge auf relativ niedrigem Temperaturniveau zu betreiben. Dadurch erzielen Sie mit Ihrer OKU®-Schwimmbad-Solarheizung einen optimalen Wirkungsgrad. OKU Absorber Typ: 1000 Ausführung: mit integriertem Sammelrohr Solarabsorber vollflächig begehbar geringer Druckverlust, hoher Wirkungsgrad114,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
OKU Solarabsorber Typ 1002 mit beidseitigem SammelrohrSolarabsorber Typ OKU 1002 mit Sammelrohr Ø 40 mm beidseitig Sie wollen Ihre Freizeit in einem angenehm erwärmten Poolgenießen – und das einen ganzen Sommer lang? Dann sind OKU®-Schwimmbad-Solarheizungen die richtige Lösung für Sie. OKU Solarabsorber bieten die optimalen Voraussetzungen für den Betrieb von Solar-Schwimmbadheizungen für Hallenbäder und Außenbäder. Genuss in vollen Zügen - wirtschaftlich, effizient, schnell installiert. Die neue Absorbergeneration hat eine entscheidend erhöhte Druckbeständigkeit durch optimierte Formgebung, zudem sorgt die verbesserte Geometrie für eine optimale verwirbelte Durchströmung und einen hohen Wirkungsgrad. Vorteile OKU Absorber: geringer Druckverlust hoher Wirkungsgrad absolut frostsicher vollflächig, begehbar einfache Montage chemikalienbeständig, schwimmbadwasserfest Baukastensystem in einem Stück hergestellt 100 % sicher gegen Tierverbiss Technische Daten OKU Absorber: geringer Druckverlust ca. 0,003 bar bei 200 l/h/m2 Durchflussmenge: 150 - 250 l m2/h Gewicht: ca. 6 kg/m2 - Wasserinhalt 6 l/m2 Prüfdruck: 4,5 bar bei NT Betriebsdruck: bis 1,2 bar bei 40° C Wirkungsgrad: bis ca. 85 % - Leistung bis 0,85 kWh/m2 durchschnittlicher Rechenwert: 0,5 - 0,6 kWh/m2 Leerlauftest: temperaturbeständig von -50° C bis +115° C Leistung 4 - 5 kW/m2 pro Tag Sammelrohr beidseitig Ø 40 mm, Abmessung 1.360 x 820 mm, 1,12 m2 Ein Schwimmbad benötigt keine sehr hohen Temperaturen, aber große Wassermengen müssen erwärmt werden. Es ist sinnvoll, diese Anlagen mit großer Durchflussmenge auf relativ niedrigem Temperaturniveau zu betreiben. Dadurch erzielen Sie mit Ihrer OKU®-Schwimmbad-Solarheizung einen optimalen Wirkungsgrad. OKU Absorber Typ: 1002 Ausführung: mit integriertem Sammelrohr Solarabsorber vollflächig begehbar geringer Druckverlust, hoher Wirkungsgrad114,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wie wichtig ist eine Berufsunfähigkeitsversicherung für die finanzielle Absicherung im Ernstfall? Welche Faktoren sollte man bei der Auswahl einer passenden Versicherung beachten?
Eine Berufsunfähigkeitsversicherung ist sehr wichtig, da sie im Ernstfall die finanzielle Existenz sichern kann, wenn man seinen Beruf aus gesundheitlichen Gründen nicht mehr ausüben kann. Bei der Auswahl sollte man auf die Höhe der monatlichen Rente, die Dauer der Leistungszahlung, die Definition der Berufsunfähigkeit und die Beitragshöhe achten. Außerdem ist es ratsam, die Versicherungsbedingungen und den Ruf des Versicherungsunternehmens zu prüfen. **
-
Wie können Familien ihre finanzielle Absicherung und Vorsorge für den Todesfall sicherstellen?
Familien können ihre finanzielle Absicherung und Vorsorge für den Todesfall sicherstellen, indem sie eine Lebensversicherung abschließen, um im Todesfall eine finanzielle Unterstützung zu erhalten. Zudem ist es wichtig, ein Testament zu erstellen, um die Verteilung des Vermögens klar zu regeln. Darüber hinaus sollten Familien regelmäßig ihre finanzielle Situation überprüfen und gegebenenfalls Anpassungen vornehmen. **
-
Wie kann man sich finanziell gegen das Risiko von Invalidität absichern? Welche Maßnahmen können ergriffen werden, um das Invaliditätsrisiko zu minimieren?
Man kann sich gegen das Risiko von Invalidität durch den Abschluss einer Berufsunfähigkeitsversicherung absichern. Zusätzlich kann man durch regelmäßiges Sparen und Investieren ein finanzielles Polster aufbauen, um im Falle einer Invalidität abgesichert zu sein. Um das Invaliditätsrisiko zu minimieren, ist es wichtig, auf eine gesunde Lebensweise zu achten und regelmäßige Vorsorgeuntersuchungen wahrzunehmen. **
-
Welche Vorsorge- und Absicherungsmöglichkeiten gibt es bei langfristiger Invalidität?
Bei langfristiger Invalidität können verschiedene Vorsorge- und Absicherungsmöglichkeiten genutzt werden, wie beispielsweise private Berufsunfähigkeitsversicherungen, staatliche Erwerbsminderungsrenten oder private Unfallversicherungen. Es ist wichtig, frühzeitig entsprechende Versicherungen abzuschließen, um im Falle einer langfristigen Invalidität finanziell abgesichert zu sein. Zudem können auch private Vorsorgeformen wie die private Altersvorsorge oder die Bildung von Rücklagen helfen, um im Ernstfall finanziell besser aufgestellt zu sein. **
Ähnliche Suchbegriffe für Sammelrohr
-
BerufsunfähigkeitsversicherungBerufsunfähigkeitsversicherung , BUV 2022 | BUZ 2022 | BUV-AU | VVG | Steuern | SozialR , Tagfahrleuchten > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 20240507, Produktform: Leinen, Redaktion: Ernst, Michael-A.~Rogler, Jens, Edition: NED, Auflage: 24002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 1228, Keyword: Arbeitsunfähigkeit; BUV; BUV 2022; BUV-AU; BUZ 2022; Berufsunfähigkeits-Versicherung; Berufsunfähigkeitsversicherung; Case law; Deutschland; Germany; Inability to work; Insurance Contract Act; Kommentar; Muster-Vertragsbedingungen; Nomos; Rechtsprechung; Supplementary conditions; VVG; Versicherungspraxis; Versicherungsrecht; Versicherungssteuer; Zusatzbedingungen; commentary; disability insurance; insurance law; insurance practice; insurance tax; model contract conditions, Fachschema: Handelsrecht~Unternehmensrecht~Versicherung - Versicherungskaufmann~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein~Rechtswissenschaft, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 1228 Blätter, Länge: 211, Breite: 142, Höhe: 58, Gewicht: 1107, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,179,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Pärli, Kurt: Arbeit, Krankheit, InvaliditätArbeit, Krankheit, Invalidität , Wenn Arbeitnehmende längere Zeit arbeitsunfähig sind oder gar erwerbsunfähig bzw. invalid werden, führt dies regelmässig zu komplexen rechtlichen Problemen. Betroffen sind hauptsächlich das Arbeits- und Sozialversicherungsrecht, aber auch privatversicherungsrechtliche Regelungen und Bestimmungen zum Datenschutz. Zu beachten sind ferner Gesamtarbeitsverträge, die weiter gehende Schutzbestimmungen oder Präzisierungen, namentlich zu Fragen der Lohnfortzahlung bei krankheits- oder unfallbedingter Arbeitsunfähigkeit, vorsehen können. In diesem Werk werden die relevanten Fragestellungen, die sich im Verlaufe einer längeren Arbeitsunfähigkeit bis zur Invalidität ergeben, umfassend und praxisnah bearbeitet. Besondere Aufmerksamkeit finden die Schnittstellen der involvierten Rechtsgebiete. Die aufgeworfenen Probleme werden zudem auch aus rechtspolitischer Perspektive beleuchtet. In der vorliegenden zweiten Auflage wurde Gesetzgebung, Lehre und Rechtsprechung aktualisiert. Besondere Beachtung finden an mehreren Stellen die arbeits- und sozialversicherungsrechtlichen Fragen der Coronapandemie. Eingegangen wird weiter auf neuere Phänomene wie die arbeitsplatzbezogene Arbeitsunfähigkeit sowie die jüngste IV-Revision zur Weiterentwicklung der IV. Das Buch richtet sich an die Anwaltschaft, an Arbeitnehmer- und Arbeitgeberverbände und an alle weiteren Personen, die sich in der Praxis, Wissenschaft und Politik mit Problemen arbeitsunfähiger Arbeitnehmenden beschäftigen. , Warnleuchten > Zusatzbeleuchtung , Auflage: Auflage, Erscheinungsjahr: 20240130, Produktform: Leinen, Autoren: Pärli, Kurt~Petrik, Andreas, Auflage: 24002, Auflage/Ausgabe: Auflage, Keyword: Arbeits- und Sozialversicherungsrecht; Arbeitsrecht; Invalidität, Fachschema: Arbeitsgesetz~Arbeitsrecht~Schweiz / Geschichte, Politik, Gesellschaft, Recht~Sozialversicherungsrecht, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 234, Breite: 160, Höhe: 34, Gewicht: 952, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,204,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann man am besten für die private Vorsorge und finanzielle Absicherung im Alter vorsorgen?
1. Frühzeitig mit dem Sparen beginnen und regelmäßig Geld beiseite legen. 2. Eine individuelle Altersvorsorgeplanung erstellen lassen. 3. Diversifizierung der Anlagen und regelmäßige Überprüfung der Vorsorgestrategie. **
-
Warum ist eine Berufsunfähigkeitsversicherung eine wichtige Absicherung für Berufstätige?
Eine Berufsunfähigkeitsversicherung bietet finanzielle Sicherheit, wenn man aufgrund von gesundheitlichen Problemen seinen Beruf nicht mehr ausüben kann. Sie schützt vor existenziellen finanziellen Einbußen und sichert das Einkommen im Falle einer Berufsunfähigkeit. Ohne diese Absicherung droht im Ernstfall der Verlust des Lebensstandards und der finanziellen Unabhängigkeit. **
-
Was sind die wichtigsten Überlegungen bei der privaten Vorsorge in Bezug auf Altersvorsorge, Gesundheitsvorsorge und finanzielle Absicherung?
Bei der privaten Vorsorge für die Altersvorsorge ist es wichtig, frühzeitig mit dem Sparen zu beginnen, um von Zinseszinseffekten zu profitieren und eine ausreichende Rente zu gewährleisten. Zudem sollte man sich über verschiedene Anlageformen informieren und eine individuelle Strategie entwickeln, die zum eigenen Risikoprofil passt. Für die Gesundheitsvorsorge ist es entscheidend, sich frühzeitig über die verschiedenen Versicherungsmöglichkeiten zu informieren und eine passende Krankenversicherung abzuschließen, um im Krankheitsfall gut abgesichert zu sein. Zudem ist es ratsam, regelmäßige Vorsorgeuntersuchungen wahrzunehmen, um Krankheiten frühzeitig zu erkennen und zu behandeln. Für die finanzielle Absicherung ist es wichtig, sich über verschiedene Versicher **
-
Was sind die wichtigsten Maßnahmen zur privaten Vorsorge für das Alter, um eine finanzielle Absicherung zu gewährleisten?
Die wichtigsten Maßnahmen zur privaten Vorsorge für das Alter sind das Abschließen einer privaten Rentenversicherung, das regelmäßige Sparen in Form von Sparplänen oder Investmentfonds und das Erwerben von Immobilien als zusätzliche Einkommensquelle im Alter. Es ist auch ratsam, frühzeitig mit der Vorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und eine ausreichende finanzielle Absicherung im Alter zu gewährleisten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.